智能摘要内容由AI生成
宁夏合金厂与天津贸易商通过“累沽期权+基差点价”模式实现双赢。合金厂以5670元/吨结算,较现货高50~120元/吨,累计减亏30.6万元;贸易商获基差收益10.2万元。该模式在震荡下行市中...展开
近年来,期权和基差点价组合的含权贸易正逐步应用于铁合金产业链。宁夏一家合金厂与天津一家贸易商合作,通过这一模式实现了双赢。
模式介绍
2025年10月下旬,锰硅产量处于高位,其中宁夏产量回升力度较大,但需求不及预期。钢厂招标价走低,锰硅报价为2601合约价格下浮200~250元/吨(北方提货)。2025年10月27日,宁夏锰硅现货价格报5620元/吨,SM2601合约收盘价格报5800元/吨,基差为-180元/吨。
合金厂表示,以现货价格出货意味着亏损,但不出货库存就会积压、资金就会紧张。与此同时,贸易商看到了基差扩大的迹象。于是,双方签订了含权贸易合同。
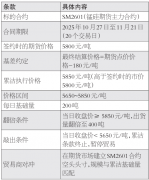
含权贸易的基础框架为累沽期权+基差点价。
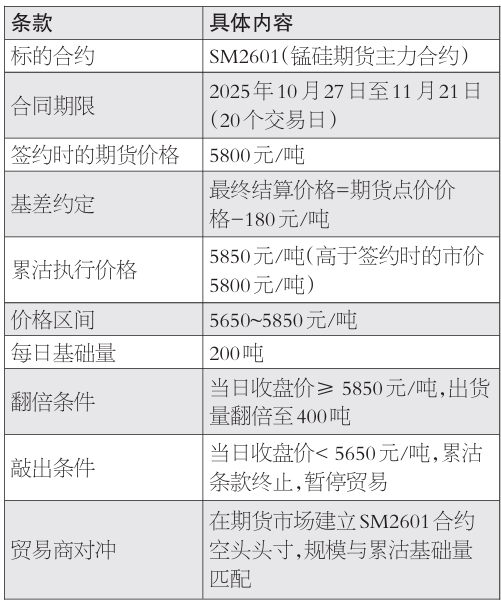
表为含权贸易的具体内容
含权贸易执行价格设定为5850元/吨,高于签约时的SM2601合约价格50元/吨,基差设定为-180元/吨,合金厂希望以5670元/吨的价格销售,接近成本5700元/吨。合金厂说:“只要期货价格不跌破5650元/吨的敲出线,就有机会以接近成本的价格出货,这在亏损的市场中是极其珍贵的条款。”
市场正常基差为-200元/吨,此次贸易的基差设定为-180元/吨,这是贸易商给予合金厂的优惠。贸易商表示:“我们通过在期货市场做空,来对冲价格波动风险。我们不再赌涨跌,而是获取基差扩大带来的收益以及累沽条款带来的结构性低价货源。”
运行情况
2025年10月27日至11月24日,SM2601合约走出了先扬后抑行情。合同期内,并未触发翻倍条件。
2025年10月27日至11月18日,SM2601合约收盘价格在5650~5850元/吨,累沽期权处于实值状态。合金厂每日以5850元/吨的执行价格向贸易商出货200吨,实际结算价格为5850元/吨-180元/吨=5670元/吨,较同期现货价格高出50~120元/吨。经过17个交易日,合金厂累计出货3400吨,且出货价格比现货价格要高,同时结算价格高于签约时SM2601合约价格也带来了额外收入。合金厂在行业亏损的背景下实现了相对减亏,现金流得以维持。
贸易商以-180元/吨的基差收货,按照5850元/吨的价格在期货市场卖出。在此过程中,市场基差在-200~-150元/吨波动。贸易商的采购成本与期货头寸匹配,几乎未产生方向性亏损。
2025年11月19日,SM2601收盘价格低于5642元/吨,跌破了5650元/吨的敲出线,合同终止。
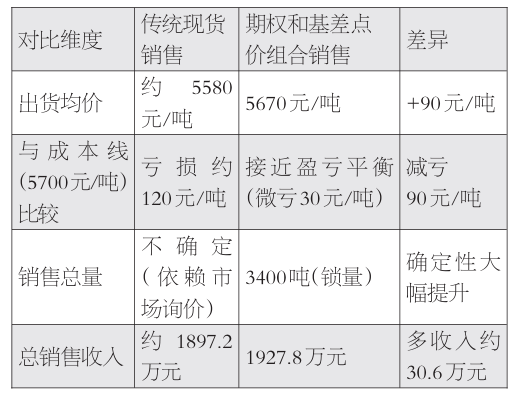
表为合金厂收益情况
对合金厂而言,不再向贸易商出货,需自行在现货市场寻找买家。这正是累沽期权的尾部风险——用“价格跌破敲出线后暂停贸易”的可能,换取了前期“震荡市的溢价收益”。但得益于前17个交易日的高价出货和期权收益,合金厂已有充足的“安全垫”。
对贸易商而言,建仓基差设定在-180元/吨,后续以-150元/吨的基差销售现货,整体盈利=30元/吨×3400吨=10.2万元。敲出后贸易商不再有现货采购义务,有效控制了风险。
在行业平均亏损超100元/吨的背景下,合金厂通过期权和基差点价组合,将亏损压缩至近-30元/吨,整个操作累计减亏约30.6万元。同时,3400吨的销售全部提前锁定,避免了价格反弹时没货卖、价格下跌时货积压的窘境。
通过“现货低价采购+期货空头对冲”操作,贸易商获得了稳定的基差收益。虽然单吨利润不高,但3400吨的规模还是贡献了10.2万元的净利润,风险敞口较小。此外,累沽期权由第三方期现公司设计,贸易商向合金厂收取保证金,并获得部分权利金差价,收益进一步增厚。
总结
复盘案例,期权和基差点价的组合在价格震荡下行、基差走强的市场环境中,展现出较好的效果。
合金厂总结说:“我们在价格上涨时不吃亏,执行价格5850元/吨高于签约时SM2601合约价格,扣除基差后接近成本线,实现了亏损市中的保本出货。同时,价格下跌有保护。即使价格回落,5650元/吨的敲出价格也意味着累沽条款会在极端下跌时终止。另外,出货有保障。无论价格涨跌,200吨/日的出货确保了稳定的销售,这对我们需要现金流的实体企业至关重要。”
贸易商反映说:“基差利润确定性强,-180元/吨的基差是签约时锁定的,只要基差不反向扩大,我们就有利润。价格风险有效对冲,期货空单覆盖了现货头寸,涨跌皆可应对。同时,我们与期现公司合作,通过累购期权的让渡,进一步优化采购成本。”(作者单位:国贸期货)